قبل از گرفتن وام جدید: چطور بفهمیم توان پرداخت قسط را داریم؟ (حساب نسبت قسط به درآمد)
میخواهید وام بگیرید یا خرید قسطی کنید؟ با حساب ساده نسبت قسط به درآمد، فهرست تعهدهای ماهانه و یک یادآور سررسید، بفهمید جای قسط تازه دارید یا نه.
وام خودرو، خرید قسطی موبایل، چک برای پیشپرداخت خانه؛ هرکدام بهتنهایی قابل تحمل به نظر میرسد. مشکل وقتی شروع میشود که این تعهدها روی هم جمع شوند و یک ماه، جمع قسطها و چکها از پولی که در حساب دارید بیشتر شود. نتیجه معمولاً دیرکرد، جریمه، چک برگشتی یا قرض گرفتن برای پرداخت قسط است. خبر خوب این است که با یک حساب ساده، پیش از امضای قرارداد میشود فهمید قسط تازه در بودجه شما جا دارد یا نه.
نسبت قسط به درآمد چیست؟
نسبت قسط به درآمد یعنی چند درصد از درآمد خالص ماهانه شما صرف بازپرداخت بدهیها میشود: قسط وامها، خریدهای قسطی و چکهایی که برای خرید دادهاید. فرمولش ساده است:
نسبت قسط به درآمد = (جمع اقساط و چکهای ماه ÷ درآمد خالص ماهانه) × ۱۰۰
مثلاً اگر درآمد خالص ماهانه خانواده ۴۰ میلیون تومان باشد و این ماه ۱۲ میلیون تومان قسط و چک داشته باشید، نسبت قسط به درآمد شما ۳۰٪ است.
چه نسبتی امن است؟
عدد جادویی وجود ندارد، اما در برنامهریزی مالی شخصی معمولاً این بازهها را راهنما میدانند:
| نسبت قسط به درآمد | وضعیت | پیشنهاد |
|---|---|---|
| کمتر از ۳۰٪ | آرام | جای تعهد تازه معمولاً هست، به شرط داشتن پسانداز اضطراری |
| ۳۰ تا ۴۰٪ | محتاط | قبل از قسط جدید، هزینههای ثابت و پسانداز را دوباره حساب کنید |
| بیشتر از ۴۰٪ | پرفشار | بهتر است تا تمام شدن یکی از وامها صبر کنید |
این درصدها فقط برای بدهیهاست. اجاره، خوراک، رفتوآمد، قبضها و هزینههای درمان هم باید از همان درآمد پرداخت شوند؛ پس هرچه هزینههای ثابت شما بیشتر باشد، سقف امن قسط پایینتر میآید.
۵ قدم برای تصمیم درست پیش از وام یا خرید قسطی
۱. درآمد خالص واقعی را بنویسید
درآمدی را حساب کنید که مطمئن هستید هر ماه به حسابتان میآید؛ یعنی حقوق بعد از کسورات، نه با اضافهکار یا پاداش احتمالی. اگر درآمدتان ماهبهماه فرق دارد، میانگین ماههای کمدرآمد را مبنا بگذارید.
۲. همه تعهدهای فعلی را یکجا جمع کنید
قسط وامها، خریدهای قسطی (مثل «اقساطی بخر، بعداً بپرداز»)، چکهای پرداختی و پرداختهای ثابت مثل شهریه را در یک فهرست بیاورید. خیلیها فقط وام بانکی را میشمارند و چکها یا پرداختهای کوچک تکراری را فراموش میکنند.
۳. قسط وام جدید را دقیق حساب کنید
مبلغ، نرخ سود و مدت بازپرداخت را از بانک یا فروشنده بگیرید و قسط ماهانه و مجموع بازپرداخت را حساب کنید. محاسبهگر وام قسطیار با وارد کردن همین سه عدد، مبلغ هر قسط و کل بازپرداخت را همان لحظه نشان میدهد. به هزینههای جانبی مثل کارمزد، بیمه یا پیشپرداخت هم توجه کنید.
۴. نسبت جدید را حساب کنید، نه فقط نسبت فعلی
قسط تازه را به جمع تعهدها اضافه کنید و دوباره نسبت را بسنجید. مهمتر از میانگین، پرفشارترین ماه است؛ ماهی که چند چک و قسط با هم سررسید میشوند. تقویم مالی شمسی کمک میکند این ماهها را پیش از رسیدن ببینید.
۵. پسانداز اضطراری را کنار بگذارید
یک بیماری، تعمیر خودرو یا تأخیر حقوق کافی است تا برنامه بازپرداخت به هم بریزد. پیشنهاد رایج این است که پیش از تعهد جدید، دستکم هزینههای ضروری یکی دو ماه را کنار گذاشته باشید.
اشتباههای رایج در خرید قسطی
- نگاه کردن به مبلغ قسط بهجای مجموع بازپرداخت: قسط کم با مدت طولانی ممکن است در مجموع بسیار گرانتر تمام شود.
- نادیده گرفتن چکها: چکی که برای خرید دادهاید هم تعهد ماهانه است و برگشت خوردنش دردسرهای جدی دارد.
- همزمانی سررسیدها: چند قسط در یک هفته، حتی با نسبت قابل قبول، جریان نقدی را تحت فشار میگذارد.
- تکیه به حافظه: فراموش کردن یک سررسید ممکن است به جریمه دیرکرد و بدحسابی منجر شود.
قسطیار چطور کمک میکند؟
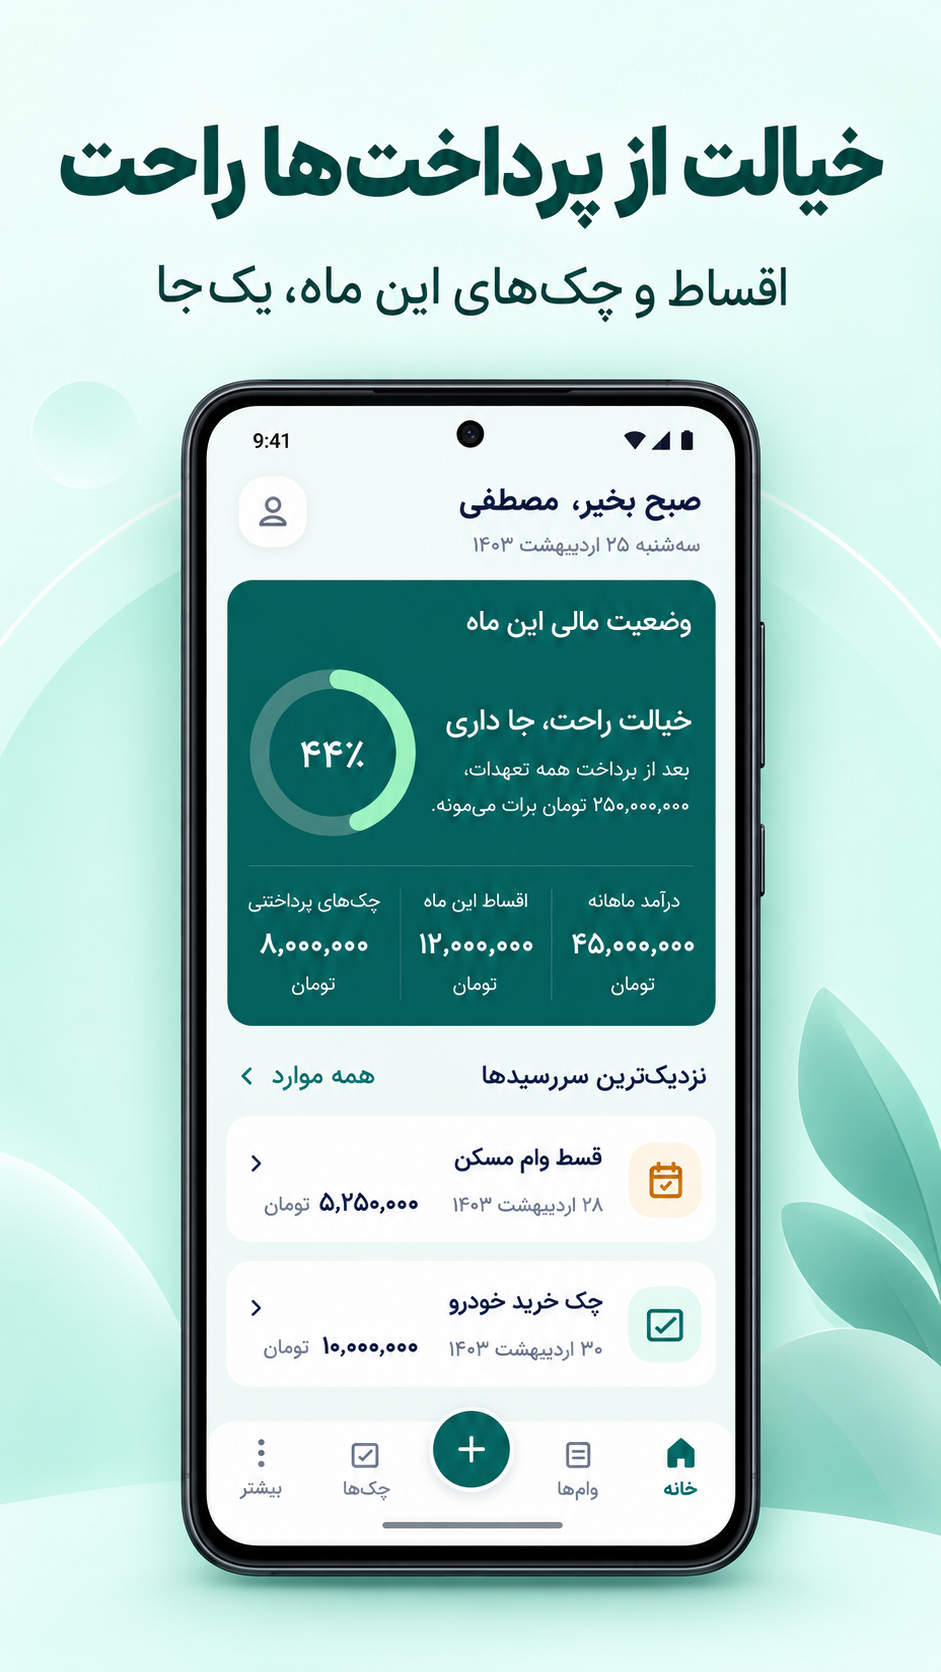
- سنجش فشار مالی: تعهدهای ماه با درآمد شما مقایسه میشوند تا پیش از وام تازه تصمیم روشنتری بگیرید.
- برنامه اقساط خودکار: وام را یک بار ثبت کنید؛ اقساط و مانده همیشه جلوی چشمتان است.
- مدیریت چک پرداختی و دریافتی و جستوجو با شماره چک یا شناسه صیادی.
- یادآوری چند روز قبل و روز سررسید، با امکان آلارم تمامصفحه و ثبت پرداخت از خود اعلان.
- تقویم مالی شمسی برای دیدن ماهها و روزهای پرفشار.
- همه اطلاعات آفلاین و روی گوشی خودتان؛ بدون ثبتنام و سرور.
جمعبندی
پیش از هر وام یا خرید قسطی، درآمد خالص واقعی و همه تعهدهای فعلی را کنار هم بگذارید، قسط تازه را اضافه کنید و نسبت قسط به درآمد را بسنجید. اگر از حدود ۳۰ تا ۴۰ درصد بالاتر میرود یا پسانداز اضطراری ندارید، صبر کردن معمولاً تصمیم عاقلانهتری است. ثبت همه اقساط و چکها در یک برنامه و گرفتن یادآوری پیش از سررسید، بقیه کار را ساده میکند.
پرسشهای رایج
نسبت قسط به درآمد چطور حساب میشود؟
جمع اقساط و چکهای ماه را بر درآمد خالص ماهانه تقسیم و در ۱۰۰ ضرب کنید. مثلاً ۱۲ میلیون قسط با ۴۰ میلیون درآمد یعنی ۳۰٪.
چه درصدی از درآمد را میشود قسط داد؟
بهعنوان قاعده سرانگشتی، کمتر از ۳۰٪ آرام و بیشتر از ۴۰٪ پرفشار است؛ اما هزینههای ثابت مثل اجاره و داشتن پسانداز اضطراری عدد مناسب شما را تغییر میدهد.
چکها هم جزو تعهد ماهانه حساب میشوند؟
بله. چکی که برای خرید یا بدهی دادهاید در ماه سررسیدش باید پرداخت شود و باید در محاسبه بیاید.
قسطیار اطلاعات مالی من را جایی ارسال میکند؟
نه. قسطیار بدون ثبتنام و سرور کار میکند و اطلاعات و فایل پشتیبان روی گوشی خودتان میماند.